


INTERVIEW /
"Zijn we te zwaar belast of zijn er te veel uitzonderingen?"
TEKST Bram Van Vaerenbergh / FOTO Shutterstock en Sophie Nuytten / 13 MEI 2026 / LEESTIJD 4 MINUTEN
België is een zwaar belast land. Dat moet zowat het uitgangspunt zijn in elk politiek debat over onze fiscaliteit. In een nieuwe studie van het HIVA, uitgevoerd door emeritus professor Jozef Pacolet en onderzoeker Alexandra Fernandes, blijkt dat verhaal toch slechts de helft van de realiteit te zijn. Achter de hoge belastingdruk schuilt immers een ander fenomeen: een historisch hoog niveau van fiscale uitzonderingen, vrijstellingen en zo dus minderontvangsten. “Wie vandaag spreekt over verdere belastingverlagingen zonder naar de ontvangstenzijde te kijken, ondergraaft de financiering van de sociale zekerheid en de publieke dienstverlening”, zegt professor Jozef Pacolet.
Volgens de studie van het HIVA bedroegen de fiscale en parafiscale ontvangsten in België in 2025 samen ongeveer 42 procent van het bbp (bruto binnenlands product). Dat blijft hoog in vergelijking met andere landen. Maar tegelijkertijd wijzen de onderzoekers er op dat de overheid daarnaast ook enorme bedragen links laat liggen. “De fiscale en parafiscale minderontvangsten, door vrijstellingen, fiscale gunstregimes en kortingen, lopen vandaag op tot exact 20 procent van het bbp”, zegt professor Pacolet.
Dat brengt toch enige nuance in het klassieke beeld van België als te zwaar belast. “Ik durf te spreken over een endemische ziekte van het niet-belasten. Vooral de fiscale uitgaven blijven hoog. De strikt gedefinieerde fiscale uitgaven stegen de voorbije jaren opnieuw tot 6,5% van het bbp, terwijl de totale fiscale minderontvangsten in 2023 zelfs een historisch record bereikten van 18,7% van het bbp.”
Volgens Pacolet valt dat moeilijk te rijmen met het discours rond budgettaire discipline en noodzakelijke besparingen. “Er is vandaag geen ruimte voor belastingverlagingen”, zegt hij onomwonden. “Als men tegelijk de publieke financiën wil saneren én de sociale bescherming wil behouden, moet men ook de ontvangstenzijde durven bekijken.” Dat arbeid in België zwaar belast wordt, is al lang geen geheim meer. In theorie zou een verlaging op die belasting moeten gepaard gaan met een verschuiving richting belastingen op vermogen en kapitaalinkomsten. Maar volgens de studie gebeurde in de praktijk vooral iets anders: de globale belastingontvangsten daalden.
“Tussen 2013 en 2025 zakten de totale fiscale en parafiscale ontvangsten van ongeveer 45 naar 42 procent van het bbp. En er waren nochtans waarschuwingen, van Europa, ratingbureaus tot zelfs de gouverneur van de Nationale Bank, dat we onze publieke financiën structureel moeten versterken”, vervolgt Pacolet.
Hoog brutovermogen
“Belastingverlagingen zijn altijd politiek populair, maar uiteindelijk leiden ze bijna altijd tot extra druk op de uitgavenzijde. De discussie over pensioenen, werkloosheid en langdurig zieken kan je niet los zien van de erosie aan de inkomstenzijde. Je kan geen sterke verzorgingsstaat hebben zonder sterke publieke inkomsten. Zonder bijdragen en belastingen, heb je geen sociale bescherming”, stelt hij.
België beschikt over het op één na hoogste netto vermogen (roerende en onroerende goederen samen, min de schulden) in de Europese Unie. Dat vermogen van de Belgische gezinnen bedraagt 528 procent van ons bbp. Maar toch blijven de belastingen op kapitaal en kapitaalinkomsten relatief beperkt. De vennootschapsbelasting steeg wel van ongeveer 2 naar 4 procent van het bbp, maar dat komt ook doordat de winsten van ondernemingen sterk zijn toegenomen. De overige belastingen op kapitaal blijven samen, al bijna dertig jaar, steken rond 4 procent van het bbp.
“Nu kwamen er recent nog hervormingen, zoals de effectentaks die van 0,15% naar 0,30% steeg én de nieuwe meerwaardebelasting van 10%. Maar ook daar zijn er meteen substantiële uitzonderingen ingebouwd. En dat terwijl de meerwaardebelasting al werd ingevoerd aan een laag tarief van 10 procent”, zegt Pacolet. “De verwachte opbrengst van die meerwaardebelasting bedraagt in 2026 slechts 236 miljoen euro, of amper 0,039% van het bbp. In landen waar zo’n belasting al langer bestaat, loopt de opbrengst gemiddeld op tot 0,2 procent van het bbp. In sommige gevallen zelfs tot meer dan 1 procent. Dat toont opnieuw de Belgische reflex om belastingen meteen te omringen met uitzonderingen en gunstregimes”, vervolgt Pacolet.
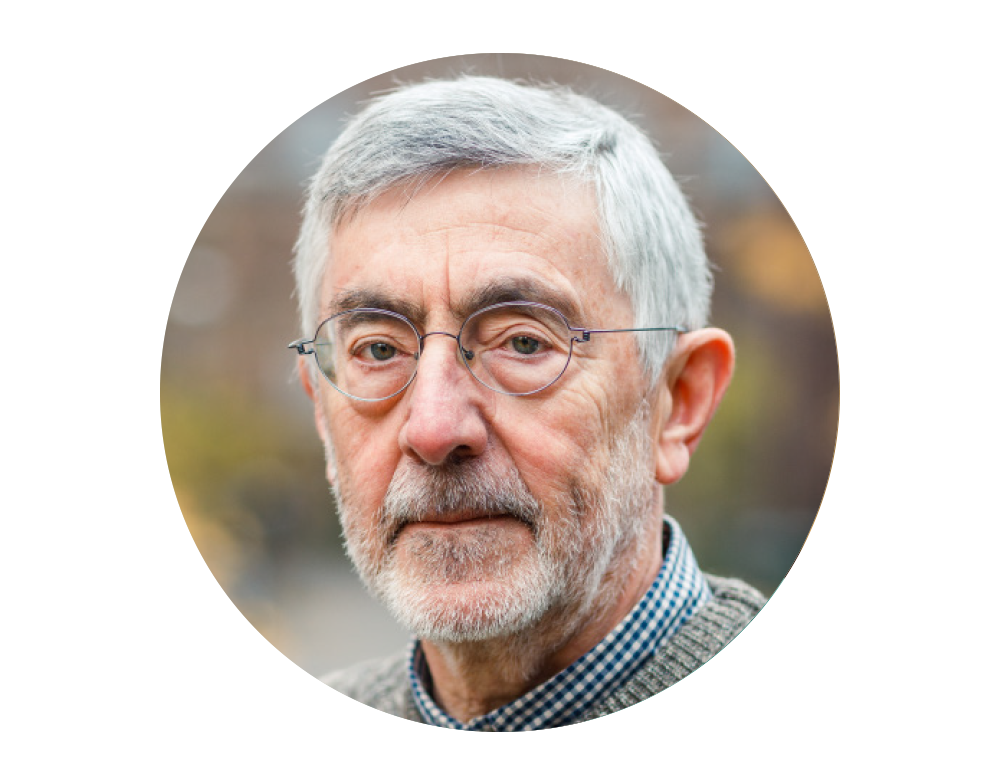
“Je kan geen sterke verzorgingsstaat hebben zonder sterke publieke inkomsten. Zonder bijdragen en belastingen, heb je geen sociale bescherming”
professor Jozef Pacolet
Keuzes maken
Dat de discussie rond fiscaliteit dus onlosmakelijk verbonden is met de toekomst van de sociale zekerheid, staat vast. Want dat gaat over pensioenen, gezondheidszorg, arbeidsongeschiktheid, ouderenzorg en publieke dienstverlening. “Wie zegt dat de ontvangsten niet mogen stijgen, zegt in werkelijkheid dat die uitgaven onder druk moeten komen”, stelt Pacolet. “Iedereen is voor belastingverlagingen. Maar uiteindelijk betekent dat bijna altijd dat men alleen nog maar naar de uitgaven kijkt. Dan wordt besparen op de sociale bescherming de enige optie die overblijft. En langer werken mag geen synoniem worden voor langer werken voor minder pensioen. Ik heb altijd gepleit om langer te werken om een degelijk pensioen mogelijk te maken, niet om de sociale bescherming af te bouwen.”
Daarom moet er een fundamentele keuze worden gemaakt: blijft België belastingverlagingen combineren met een steeds grotere druk op uitgaven en sociale zekerheid, of kiest men voor een bredere en eerlijkere belastbare basis? De studie eindigt dan ook met een duidelijke waarschuwing: budgettaire consolidatie zal niet lukken als de ontvangstenzijde buiten beeld blijft. Belastingverlagingen verder uitstellen, of bestaande uitzonderingen terugschroeven, is volgens de onderzoekers geen ideologische keuze, maar een budgettaire noodzaak.
“Voor elke twee euro die de overheid ontvangt, is er vandaag één euro die ze niet ontvangt”, besluit Pacolet. “Dan moet je jezelf de vraag stellen of België echt te zwaar belast is, of vooral te veel uitzonderingen heeft opgebouwd.”
https://hiva.kuleuven.be/50jaar/50-jaar-papers/taxation-and-non-taxation-samenvatting-eind-nl.pdf


